Krijg ik minder hypotheek bij een hoog funderingsrisico?
Vanaf 1 januari 2027 wil NHG dat geldverstrekkers bij een hoog funderingsrisico de indicatieve herstelkosten meewegen. Dat kan betekenen dat je minder kunt lenen of meer eigen geld nodig hebt.
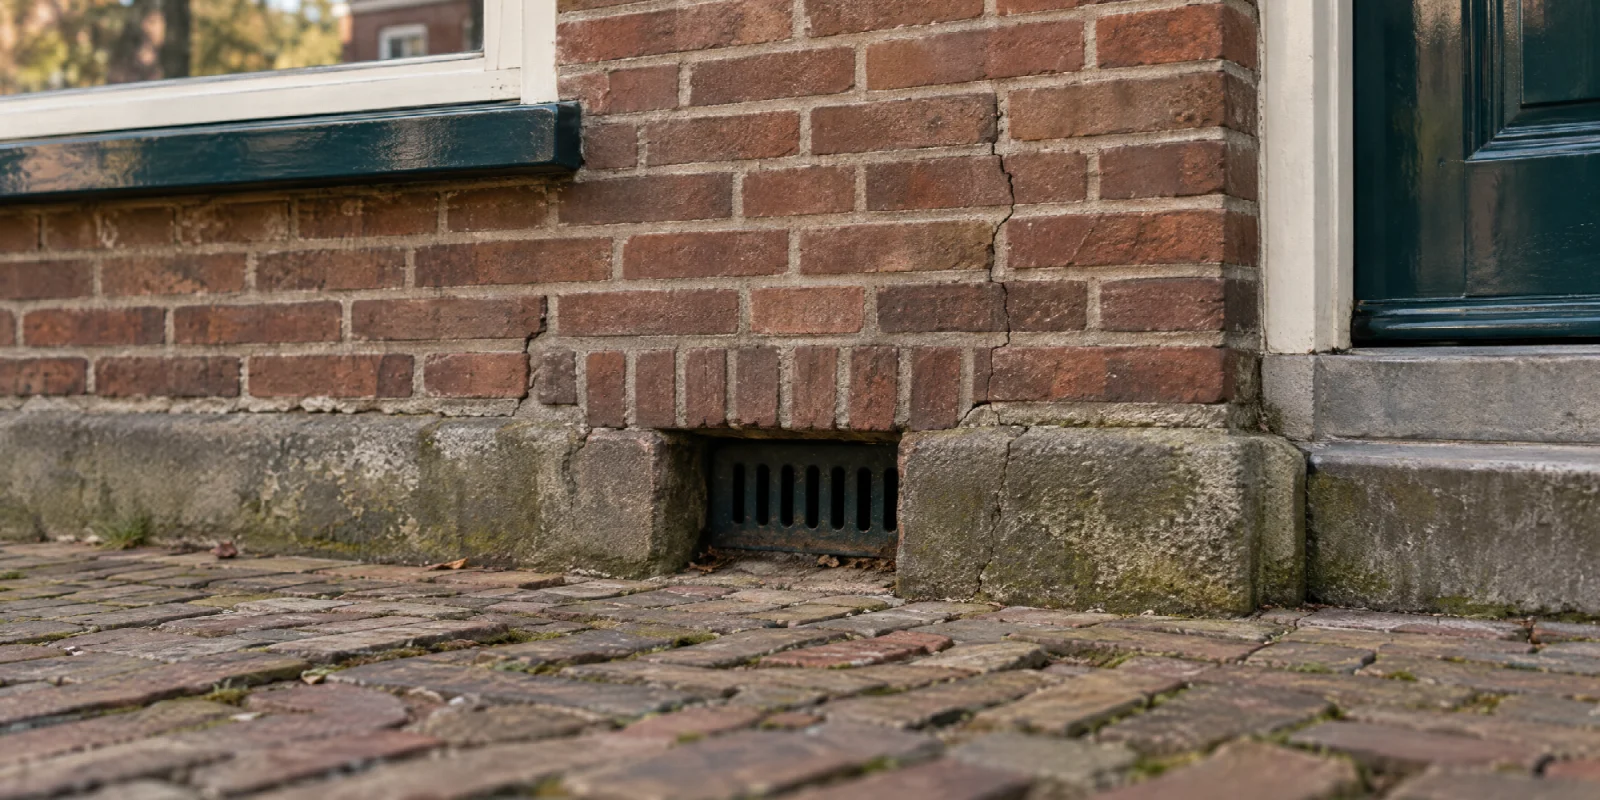 AI-beeld
Krijg ik minder hypotheek als mijn huis een hoog funderingsrisico heeft?
Het funderingsrisico gaat een grotere rol spelen bij je hypotheek. Sinds 1 april 2026 staat in elk gevalideerd taxatierapport een funderingsrisicoklasse van A tot en met E. Vanaf 1 januari 2027 wil NHG dat geldverstrekkers bij een hypotheek met NHG een hoog funderingsrisico meewegen als ze bepalen hoeveel je mag lenen. Wat betekent dat voor jou?
Wat staat er over de fundering in het taxatierapport?
Vanaf 1 april 2026 is er een nieuw model taxatierapport Woonruimte. Banken en andere geldverstrekkers, NHG, NRVT, NVM en Vastgoed Nederland hebben dit samen gemaakt. Het funderingsrisico staat er niet meer in als laag, midden of hoog. Het rapport volgt nu de risicoklasse die KCAF afgeeft:
- A staat voor een laag risico
- E staat voor een hoog risico
- In het rapport staat ook hoe betrouwbaar die risicoklasse is
Het funderingsrisicorapport wordt gevalideerd via NWWI. Zo wordt het onderdeel van het gevalideerde taxatierapport.
Is dit een officieel funderingslabel van de overheid?
Nee. Het vernieuwde rapport is een initiatief van het NRVT. De overheid steunt het, omdat het koopproces zo transparanter wordt. Het is geen nieuwe wet of regel en er komt geen officieel funderingslabel vanuit de overheid.
Wat gebeurt er bij risicoklasse D of E?
Staat er klasse D of E in het funderingsrisicorapport? Dan moet in principe eerst een aanvullend, beperkt funderingsonderzoek plaatsvinden voordat het taxatierapport klaar is. In sommige situaties kan dat onderzoek achterwege blijven. In 2026 beslist de geldverstrekker nog zelf of het onderzoek echt nodig is.
Wat verandert er in 2027 voor een hypotheek met NHG?
Vanaf 2027 legt NHG in de Voorwaarden en normen vast wanneer een geldverstrekker verkennend onderzoek naar het funderingsrisico moet laten doen. Blijkt daaruit een hoog funderingsrisico? Dan houdt de geldverstrekker bij het bepalen van de toegestane financieringslast rekening met de indicatieve herstelkosten uit het taxatierapport. Dat geldt ook als er al een uitgebreid funderingsonderzoek is met de uitslag 'onvoldoende' of 'slecht'.
NHG legt uit dat funderingsherstel tienduizenden euro's kan kosten, soms nog veel meer. Zijn die kosten vooraf te voorzien, dan wil NHG dat ermee rekening wordt gehouden bij wat je verantwoord kunt lenen. Let op: dit is nog een voorgenomen wijziging. De definitieve voorwaarden verschijnen volgens NHG op 1 november 2026 en gaan op 1 januari 2027 in. Meer over de garantie zelf lees je in wat de Nationale Hypotheek Garantie is.
Wat betekent dit voor jou als koper?
Volgens beroepsvereniging Adfiz geeft de nieuwe aanpak duidelijkheid. Tegelijk betekent het volgens Adfiz dat je als koper vaker eigen geld nodig hebt of je zoektocht moet bijstellen. Het is dus slim om vooraf uit te rekenen hoeveel eigen geld je nodig hebt bij het kopen van een huis.
Volgens KCAF zijn vooral woningen van vóór ongeveer 1970 gevoelig voor funderingsrisico, al zijn de verschillen per regio groot. Wil je zelf leren letten op signalen? Lees dan hoe je funderingsproblemen herkent in oudere woningen.
Omdat de taxatie pas laat in het koopproces komt, wordt ook gewerkt aan een koopconvenant funderingen. Dat moet begin 2027 worden ondertekend.
Twijfel je over de fundering van een woning?
Wil je weten wat de funderingsrisicoklasse betekent voor de woning die je wilt kopen of verkopen? Nuith en Dennis denken graag met je mee. Bekijk onze taxaties of neem contact met ons op voor een eerlijk advies.